
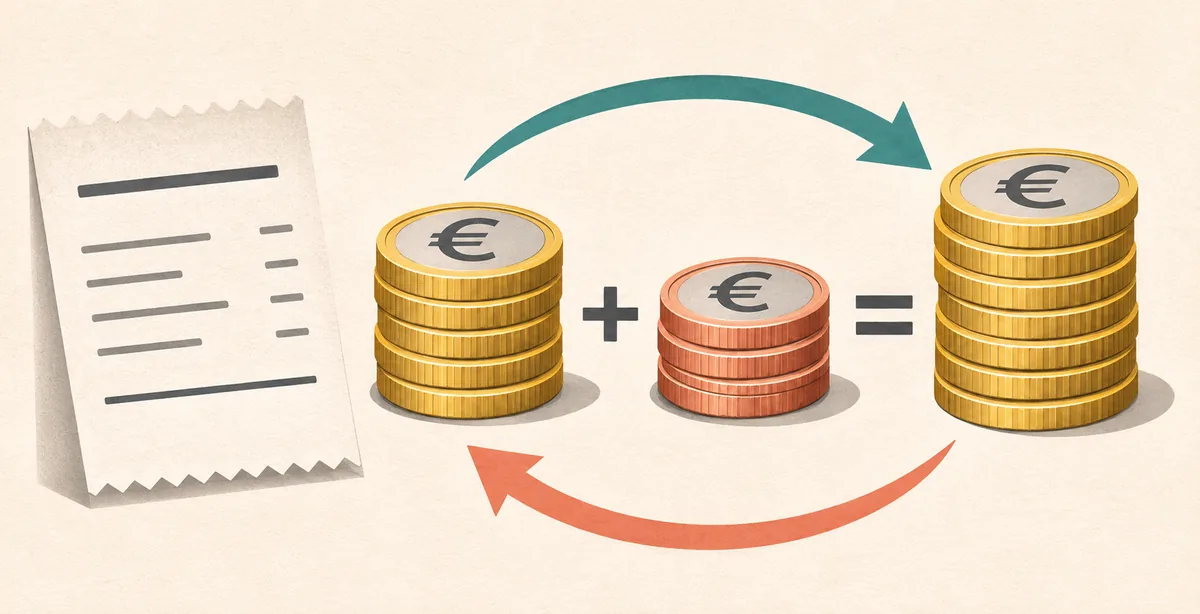
Base tributável, IVA e preço bruto
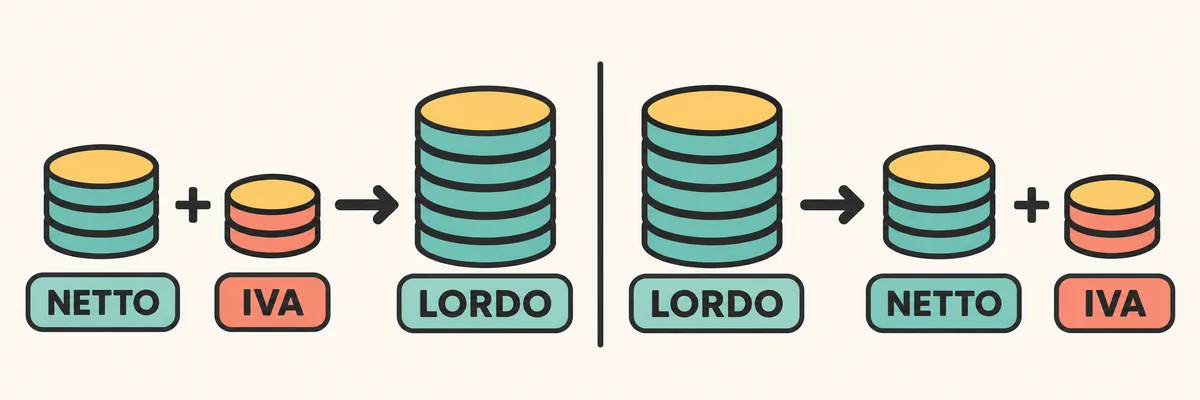
A base tributável, ou valor líquido, é o montante sobre o qual o imposto é calculado. A taxa é a percentagem aplicável a uma operação concreta. O IVA resulta da aplicação dessa taxa à base; o total bruto reúne os dois valores.
Por exemplo, se um serviço custa 250 euros sem imposto e se usa 22% apenas como hipótese aritmética, o IVA é 55 euros e o total bruto é 305 euros. Um preço com IVA incluído é bruto; um valor indicado como base tributável ou sem IVA é líquido. Confirme o valor inicial antes de escolher a fórmula.
Como acrescentar IVA a um preço líquido
Quando o preço é líquido, calcule primeiro a parcela do imposto e depois some-a à base. Líquido × taxa / 100 dá o IVA; líquido + IVA dá o preço bruto. Também pode multiplicar diretamente o valor líquido pelo fator 1 + taxa / 100.
Com uma base de 80 euros e uma taxa ilustrativa de 22%, 80 × 0,22 = 17,60 euros de IVA. O total é 80 + 17,60 = 97,60 euros, o mesmo que 80 × 1,22. A 10%, o fator é 1,10; a 5%, é 1,05.
Este cálculo responde a «qual é o total depois de acrescentar o IVA?». Não determina qual taxa se aplica: isso depende do bem ou serviço, das partes e das circunstâncias da operação.
IVA = 80 € × 22 / 100 = 17,60 € · Bruto = 80 € + 17,60 € = 97,60 €Exemplo aritmético com 22%; não classifica fiscalmente um produto.
- Comece pelo valor líquidoConfirme que o valor é a base tributável e identifique a moeda.
- Aplique a taxaMultiplique o valor líquido pela taxa dividida por 100.
- Some o impostoAcrescente o IVA à base e confirme a soma.
Como retirar o IVA de um preço bruto
O cálculo inverso é útil quando conhece o total com imposto incluído e pretende separar o valor líquido e o IVA. Como o bruto já contém a base e a respetiva parcela de imposto, divida pelo fator da taxa em vez de subtrair a mesma percentagem ao total.
Com um bruto de 122 euros e uma taxa de exemplo de 22%, o fator é 1,22. Assim, 122 / 1,22 = 100 euros líquidos. O IVA incluído é a diferença: 122 − 100 = 22 euros. Confirme com 100 × 1,22 = 122.
A taxa incide sobre a base líquida, não sobre o total bruto. Subtrair 22% a 122 euros daria 95,16 euros e não recuperaria a base deste exemplo.
Líquido = 122 € / 1,22 = 100,00 € · IVA = 122,00 € − 100,00 € = 22,00 €Depois do cálculo, confirme que líquido mais imposto volta ao total bruto inicial, considerando os arredondamentos.
- Leia a taxaConverta-a num fator: por exemplo, 22% passa a 1,22.
- Divida o brutoO valor com imposto dividido pelo fator devolve a base tributável.
- Encontre o impostoSubtraia o líquido ao bruto e confirme que ambos reconstituem o total.
Taxas de IVA e fatores de referência
Para uma verificação aritmética, cada taxa transforma-se num multiplicador ao acrescentar imposto e num divisor ao retirá-lo. Por exemplo, 10% corresponde ao fator 1,10 e 4% a 1,04.
No sistema italiano existem taxas como 22%, 10%, 5% e 4%. Esta tabela é uma referência matemática para uma taxa já identificada corretamente; não lista os bens ou serviços abrangidos por cada taxa.
| Taxa de exemplo | Multiplicador para acrescentar | Divisor para retirar |
|---|---|---|
| 22% | 1,22 | 1,22 |
| 10% | 1,10 | 1,10 |
| 5% | 1,05 | 1,05 |
| 4% | 1,04 | 1,04 |
Taxas reduzidas, isenções e outros tratamentos
Uma taxa reduzida não é um desconto e não pode ser atribuída apenas pela descrição comercial de um produto. O tratamento do IVA italiano depende de categorias e condições legais específicas. Um produto semelhante a um exemplo encontrado na internet não prova que tenha a mesma taxa.
Também é importante distinguir uma operação tributável de uma isenta, não tributável ou fora do âmbito do imposto. São classificações diferentes e podem exigir documentação distinta; não se resolvem introduzindo simplesmente 0% na fórmula. A autoliquidação altera quem declara o imposto, não a fórmula aritmética habitual.
Numa venda ou compra real em Itália, confirme a posição aplicável na Tabela A anexa ao Decreto Presidencial 633/1972 e as indicações atuais da autoridade tributária italiana. Em casos internacionais ou complexos, peça orientação a um profissional fiscal.
Verificar a base e o imposto numa fatura
Ao conferir uma linha, compare quantidade, preço unitário, descontos, base tributável e taxa indicada. Depois confirme se o valor do IVA corresponde à base e se o total da linha está correto. Se a fatura tiver várias taxas, confira cada base separadamente em vez de aplicar uma taxa única ao total do documento.
Comece pela linha tributável, recalcule o imposto e some o total. Se o documento apresentar um código de natureza ou uma indicação especial, não a interprete como uma taxa padrão: confirme o tratamento indicado e as instruções atuais do programa de faturação ou da autoridade fiscal.
- Agrupe as linhasSepare valores sujeitos a taxas ou tratamentos diferentes.
- Confira a baseVerifique primeiro quantidades, preços, descontos e valor tributável.
- Recalcule a parcelaUse a taxa indicada apenas depois de confirmar que se aplica.
- Reconcilie o totalCompare base, imposto e outros componentes com o documento.
Arredondamento e diferenças de poucos cêntimos
Uma percentagem pode produzir mais de duas casas decimais. Confirme se o sistema arredonda cada linha ou a base acumulada: a ordem pode alterar o resultado final em um cêntimo.
Mantenha a precisão durante as etapas intermédias e arredonde segundo o critério do documento. Se persistir uma pequena diferença, reveja bases, taxas e descontos antes de alterar um valor.
- Evite arredondar repetidamente durante as etapas intermédias.
- Confira as bases separadas e o cálculo de cada linha.
Fórmulas de IVA no Excel e no Google Sheets
Coloque o valor líquido em B2 e a taxa numérica em C2, por exemplo 22. A fórmula `=B2*C2/100` calcula o IVA; `=B2+B2*C2/100` devolve o total bruto. Como operação única, `=B2*(1+C2/100)` dá o mesmo resultado.
Para retirar o IVA, introduza o bruto em B2 e a taxa em C2: `=B2/(1+C2/100)` devolve o líquido. Para calcular apenas o imposto incluído, use `=B2-B2/(1+C2/100)`. Formate as células de resultado como moeda ou número com duas casas decimais.
Identifique cada coluna com clareza e evite aplicar duas vezes o formato de percentagem: se C2 contém 22, divida por 100 como mostrado; se contém 22%, adapte a fórmula ao formato da célula.
Adicionar: =B2*(1+C2/100) · Retirar: =B2/(1+C2/100)Os exemplos pressupõem que C2 contém 22, 10, 5 ou 4 como número, não um valor já formatado como percentagem.
Erros frequentes no cálculo do IVA
Ao retirar IVA, não subtraia a taxa ao total bruto: divida pelo fator para recuperar a base líquida. Separe também as linhas com tratamentos diferentes e confirme se o preço inicial é líquido ou bruto.
IVA e desconto são diferentes. O desconto altera o preço comercial conforme as condições de venda; o imposto calcula-se sobre a base tributável segundo o tratamento aplicável. Ao comparar propostas, confirme que ambos os valores são líquidos ou ambos brutos.
- Divida o total bruto pelo fator para retirar o IVA.
- Confirme o valor inicial e o tratamento antes de calcular.
Perguntas frequentes sobre o cálculo do IVA
Como calculo o IVA a acrescentar a um valor?
Multiplique a base tributável pela taxa dividida por 100. Depois some o IVA obtido à base para chegar ao total bruto.
Como retiro o IVA de um preço bruto?
Divida o valor bruto por 1 mais a taxa dividida por 100. A diferença entre bruto e líquido é o imposto incluído.
Porque não basta subtrair 22% ao total bruto?
Os 22% são calculados sobre a base tributável, não sobre o bruto. Divida por 1,22 para recuperar a base deste exemplo.
As taxas de 4%, 5%, 10% e 22% aplicam-se a todos os produtos?
Não. Dependem de categorias e condições legais. A tabela apresenta fatores matemáticos e não classifica um produto ou serviço concreto.
Como confiro o IVA numa fatura?
Confira a base tributável, a taxa ou o tratamento indicado, o imposto e outros componentes. Se houver várias taxas, verifique cada grupo de linhas separadamente.
Referências consultadas
As fórmulas aritméticas são gerais. O tratamento fiscal depende da operação, do local e das regras aplicáveis.
- Autoridade Tributária italiana: regras gerais e taxas de IVA — Referência oficial para o enquadramento geral e os tratamentos; a página consultada indica atualização em 12 de dezembro de 2020.
- Fiscozen: cálculo do IVA numa fatura — Guia secundário consultado, assinalado como atualizado em agosto de 2026; confirme o tratamento aplicável nas regras em vigor.