
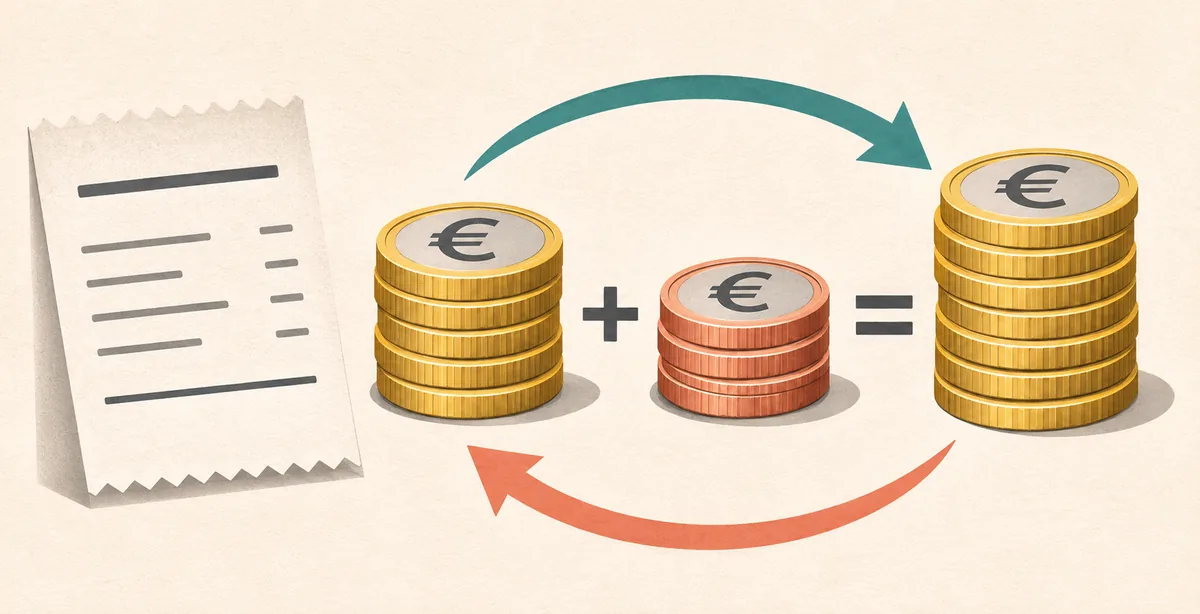
課税標準額、IVA、税込価格
課税標準額、つまり税抜額は、税額を計算する基準となる金額です。税率は取引に適用される割合で、IVAはその割合を基準額に掛けた金額です。税込総額には税抜額と税額の両方が含まれます。
たとえばサービスの税抜価格が250ユーロで、計算例として22%を仮定すると、IVAは55ユーロ、税込総額は305ユーロです。「IVA込み」と表示された価格は税込、「課税標準額」や「IVA別」は税抜です。式を選ぶ前に、手元の金額がどちらか確認してください。
税抜価格にIVAを加算する方法
価格が税抜なら、まず税額を計算し、その後に基準額へ足します。税抜額 × 税率 / 100でIVAが求まり、税抜額 + IVAが税込価格です。まとめて計算する場合は、税抜額に1 + 税率 / 100の係数を掛けます。
税抜80ユーロに例として22%を適用すると、80 × 0.22 = 17.60ユーロがIVAです。合計は80 + 17.60 = 97.60ユーロで、80 × 1.22と同じです。10%なら係数は1.10、5%なら1.05になります。
この式が答えるのは「IVAを加えた後の合計はいくらか」です。どの税率を使うべきかは別の判断で、商品やサービス、当事者、取引条件によって変わります。
IVA = 80 € × 22 / 100 = 17.60 € · 税込額 = 80 € + 17.60 € = 97.60 €22%を使った算術例であり、個別の商品に税区分を割り当てるものではありません。
- 税抜額を確認金額が課税標準額であることと、通貨を確認します。
- 税率を適用税抜額に、税率を100で割った値を掛けます。
- 税額を加算IVAを税抜額に加え、合計を再確認します。
税込価格からIVAを分離する方法
税込総額が分かっていて、税抜額と税額を分けたいときは逆算します。税込価格には税抜額とその税額がすでに含まれるため、同じ割合を総額から引くのではなく、税率の係数で割ります。
税込122ユーロ、例の税率22%なら係数は1.22です。122 / 1.22 = 税抜100ユーロとなり、含まれるIVAは122 − 100 = 22ユーロです。逆に100 × 1.22 = 122となることも確認できます。
税率は税抜の基準額に掛かるので、税込額に直接適用するのではありません。122ユーロから22%を引くと95.16ユーロとなり、この例の基準額には戻りません。
税抜額 = 122 € / 1.22 = 100.00 € · IVA = 122.00 € − 100.00 € = 22.00 €計算後は税抜額と税額を足して元の税込総額に戻るか確認します。端数処理も考慮してください。
- 税率を読む税率を係数に変換します。たとえば22%は1.22です。
- 税込額を割る税を含む金額を係数で割ると課税標準額になります。
- 税額を求める税込額から税抜額を引き、両者の合計を確認します。
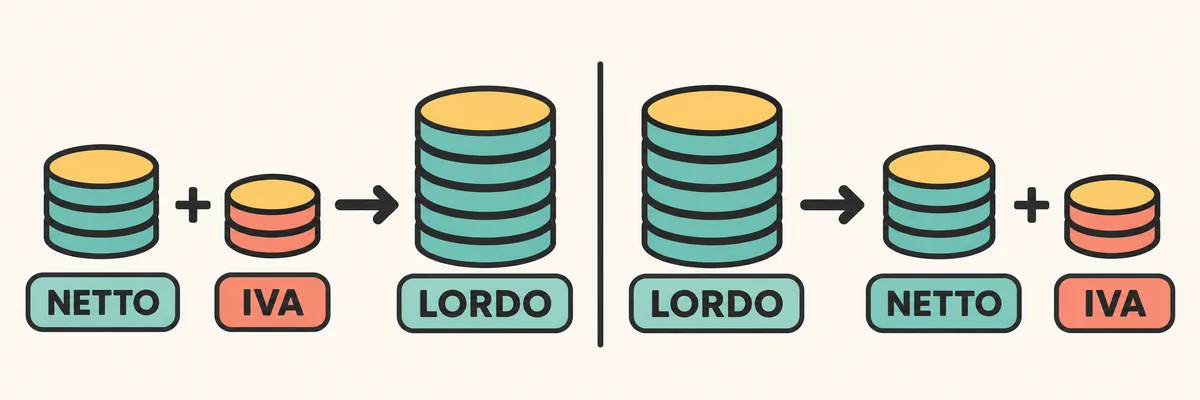
IVA税率と計算用の係数
算術確認では、税を加えるときは税率を乗数にし、分離するときは同じ係数を除数にします。たとえば10%は1.10、4%は1.04です。
イタリアのIVAには22%、10%、5%、4%などの税率があります。この表は、適用税率を別途正しく確認した後に使う数学上の早見表です。どの商品やサービスに各税率が適用されるかは示していません。
| 例示税率 | 加算時の乗数 | 分離時の除数 |
|---|---|---|
| 22% | 1.22 | 1.22 |
| 10% | 1.10 | 1.10 |
| 5% | 1.05 | 1.05 |
| 4% | 1.04 | 1.04 |
軽減税率、免税、その他の取扱い
軽減税率は値引きではなく、商品の販売上の説明だけで割り当てることはできません。イタリアのIVAの取扱いは法令上の区分と具体的な条件に基づきます。ネット上の似た商品例だけでは同じ税率の適用根拠になりません。
課税取引、免税、非課税、適用対象外も区別が必要です。これらは異なる分類で、書類上の扱いも変わることがあります。式に0%を入れるだけで同じ扱いになるわけではありません。リバースチャージは納税処理の担当者を変える仕組みで、通常の算術式を変えるものではありません。
イタリアで実際に売買する場合は、DPR 633/1972付属表Aの該当項目と、イタリア歳入庁の現行案内を確認してください。越境取引や複雑な制度が関わる場合は、税務の専門家に確認しましょう。
請求書の課税標準額と税額を確認する
明細を確認するときは、数量、単価、値引き、課税標準額、表示された税率を照らし合わせます。税額が基準額に対応しているか、明細合計に矛盾がないかも確認してください。複数税率の請求書では、書類全体に一律の税率を掛けず、税率ごとに基準額を分けて確認します。
課税対象の明細から始めて税額を再計算し、合計を出します。書類に性質コードや特別な表記があっても、標準税率として読み替えないでください。記載された取扱いと、会計ソフトまたは税務当局の最新手順を確認します。
- 明細を分ける税率や税務上の取扱いが異なる金額を分けます。
- 基準額を確認数量、価格、値引き、課税標準額を先に確認します。
- 税額を再計算表示税率が適用可能だと確認してから使います。
- 合計を照合基準額、税額、その他の項目を請求書と比べます。
丸め方と数セントの差
割合の計算では小数点以下が2桁を超えることがあります。システムが明細ごとに丸めるのか、基準額の合計に対して丸めるのか確認してください。順序によって最終額に1セント程度の差が出ることがあります。
途中計算では精度を保ち、書類で採用されている方法に合わせて丸めます。小さな差が残る場合は、金額を変える前に基準額、税率、値引きを確認します。
- 途中で何度も丸めないようにします。
- 基準額を分け、各明細の計算方法を確認します。
ExcelとGoogleスプレッドシートでのIVA計算
税抜額をB2、数値の税率をC2に入力します。たとえばC2が22なら、`=B2*C2/100`でIVAを計算し、`=B2+B2*C2/100`で税込額を求められます。まとめて計算する式は`=B2*(1+C2/100)`です。
税込額から分離する場合は、B2に税込額、C2に税率を入れます。`=B2/(1+C2/100)`が税抜額を返します。含まれる税額だけを求めるには`=B2-B2/(1+C2/100)`を使います。結果セルは通貨または小数2桁で表示してください。
列には分かりやすい見出しを付け、パーセント書式を二重に適用しないようにします。C2が22なら100で割る式を使い、22%として入力した場合はセルの表示形式に合わせて式を調整してください。
加算: =B2*(1+C2/100) · 分離: =B2/(1+C2/100)この例ではC2に22、10、5、4の数値を入れます。パーセント書式済みの値を使う場合は式を調整してください。
IVA計算で起こりやすい間違い
IVAを分けるとき、税率を税込額から引かず、係数で割って税抜の基準額を求めます。さらに、取扱いの異なる明細を分け、計算開始時の価格が税抜か税込か確認してください。
IVAと値引きも別のものです。値引きは販売条件に応じて価格を下げ、税額は適用される取扱いに基づいて課税標準額から計算します。見積もりを比較するときは、両方が税抜、または両方が税込か確認します。
- IVAの分離では税込額を係数で割ります。
- 計算前に元の金額と税務上の取扱いを確認します。
IVA計算に関するよくある質問
金額に加えるIVAはどう計算しますか?
課税標準額に税率を100で割った値を掛けます。求めたIVAを基準額に足すと税込総額になります。
税込価格からIVAを分けるにはどうしますか?
税込額を、1 + 税率 / 100で割ります。税込額と税抜額の差が含まれるIVAです。
税込額から22%を引くだけではいけないのはなぜですか?
22%は税込額ではなく課税標準額に対する割合だからです。この例では1.22で割ると基準額に戻せます。
4%、5%、10%、22%はすべての商品に適用されますか?
いいえ。法令上の区分や条件によって異なります。表は数学上の係数を示すもので、個別の商品やサービスの税区分を決めません。
請求書のIVAはどのように確認できますか?
課税標準額、表示された税率や取扱い、税額、その他の項目を確認します。複数税率がある場合は、税率ごとに明細を確認してください。
確認した参考資料
算術式は一般的なものです。税務上の扱いは取引内容、場所、適用規則によって異なります。
- イタリア歳入庁: IVAの一般規則と税率 — 一般的な制度と取扱いに関する公式資料です。確認したページには2020年12月12日の更新日が記載されています。
- Fiscozen: 請求書のIVA計算 — 2026年8月更新と表示された二次資料です。具体的な取扱いは現行規則で確認してください。