
Base imponible, IVA y precio bruto
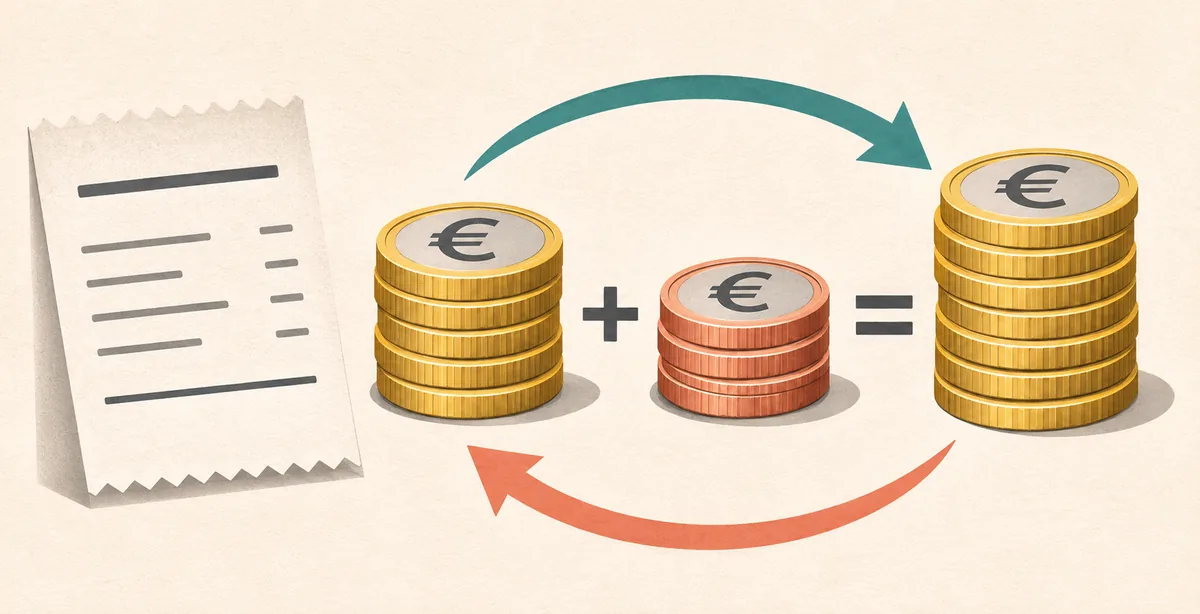
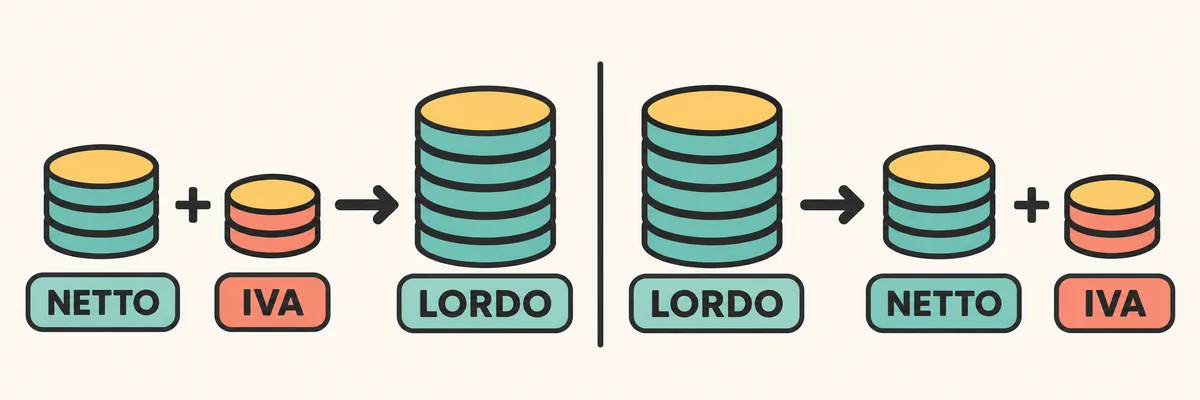
La base imponible, o importe neto, es el valor sobre el que se calcula el impuesto. El tipo es el porcentaje aplicable a una operación concreta. El IVA es el importe que resulta de aplicar ese tipo a la base; el total bruto suma ambos conceptos.
Por ejemplo, si un servicio cuesta 250 euros antes de impuestos y se usa el 22% solo como supuesto aritmético, el IVA es de 55 euros y el total bruto de 305 euros. Un precio con IVA incluido es bruto; uno indicado sin IVA o como base imponible es neto. Comprueba qué importe tienes antes de elegir la fórmula.
Cómo añadir IVA a un precio neto
Cuando el precio es neto, primero se calcula la cuota del impuesto y después se suma a la base. Neto × tipo / 100 da el IVA; neto + IVA da el precio bruto. También puedes multiplicar directamente el importe neto por el factor 1 + tipo / 100.
Con una base de 80 euros y un tipo ilustrativo del 22%, 80 × 0,22 = 17,60 euros de IVA. El total es 80 + 17,60 = 97,60 euros, igual que 80 × 1,22. Con el 10%, el factor es 1,10; con el 5%, 1,05.
Esto responde a «¿cuánto queda el precio después de añadir el IVA?». No determina qué tipo corresponde: depende del bien o servicio, las partes y las circunstancias de la operación.
IVA = 80 € × 22 / 100 = 17,60 € · Bruto = 80 € + 17,60 € = 97,60 €Ejemplo aritmético con el 22%; no clasifica fiscalmente ningún producto.
- Empieza por el netoConfirma que el importe sea la base imponible e identifica la moneda.
- Aplica el tipoMultiplica el neto por el tipo dividido entre 100.
- Suma el impuestoAñade el IVA a la base y comprueba la suma.
Cómo extraer el IVA de un precio bruto
El cálculo inverso sirve cuando conoces el total con impuesto incluido y quieres separar el neto y el IVA. Como el bruto ya contiene la base y su cuota fiscal, divide por el factor del tipo en vez de restar ese mismo porcentaje al total.
Con un bruto de 122 euros y un tipo de ejemplo del 22%, el factor es 1,22. Así, 122 / 1,22 = 100 euros netos. El IVA incluido es la diferencia: 122 − 100 = 22 euros. Comprueba el resultado con 100 × 1,22 = 122.
Neto = 122 € / 1,22 = 100,00 € · IVA = 122,00 € − 100,00 € = 22,00 €Después del cálculo, comprueba que neto más impuesto vuelva al bruto inicial, teniendo en cuenta el redondeo.
- Lee el tipoConviértelo en factor: por ejemplo, 22% pasa a 1,22.
- Divide el brutoEl importe con impuesto dividido por el factor devuelve la base imponible.
- Calcula el IVAResta el neto al bruto y comprueba que ambos sumen el total.
Tipos de IVA y factores de referencia
Para una comprobación aritmética, cada tipo se convierte en multiplicador al añadir el impuesto y en divisor al extraerlo. Por ejemplo, el 10% corresponde al factor 1,10 y el 4% al 1,04.
En el sistema italiano hay tipos como el 22%, 10%, 5% y 4%. Esta tabla es una referencia matemática para un tipo ya identificado correctamente; no enumera los bienes o servicios que pueden acogerse a cada uno.
| Tipo de ejemplo | Multiplicador para añadir | Divisor para extraer |
|---|---|---|
| 22% | 1,22 | 1,22 |
| 10% | 1,10 | 1,10 |
| 5% | 1,05 | 1,05 |
| 4% | 1,04 | 1,04 |
Tipos reducidos, exenciones y otras operaciones
Un tipo reducido no es un descuento y no puede asignarse solo por la descripción comercial de un producto. El tratamiento del IVA italiano depende de categorías y condiciones legales concretas. Que un producto se parezca a un ejemplo encontrado en internet no demuestra que le corresponda el mismo tipo.
También hay que distinguir entre una operación sujeta, exenta, no imponible o fuera del ámbito del impuesto. Son situaciones diferentes y pueden exigir documentación distinta; no se resuelven introduciendo simplemente un 0% en la fórmula. La inversión del sujeto pasivo cambia quién declara el impuesto, no la fórmula aritmética ordinaria.
Para una venta o compra real en Italia, comprueba la entrada aplicable de la Tabla A anexa al Decreto Presidencial 633/1972 y las indicaciones vigentes de la Agencia Tributaria italiana. Ante operaciones internacionales o complejas, consulta a un profesional fiscal.
Comprobar la base y el impuesto en una factura
Al revisar una línea, compara cantidad, precio unitario, descuentos, base imponible y tipo indicado. Comprueba que la cuota de IVA corresponda a la base y que el total de la línea sea coherente. Si hay varios tipos, revisa cada base por separado en lugar de aplicar un único porcentaje al total del documento.
Empieza por la línea imponible, recalcula el impuesto y suma el total. Si el documento muestra un código de naturaleza o una expresión especial, no lo interpretes como un tipo estándar: verifica el tratamiento indicado y las instrucciones vigentes del programa de facturación o de la autoridad fiscal.
- Agrupa las líneasSepara los importes con tipos o tratamientos distintos.
- Comprueba la baseRevisa cantidades, precios, descuentos y base imponible.
- Recalcula la cuotaUsa el tipo indicado solo después de confirmar que corresponde.
- Cuadra el totalCompara la base, el impuesto y los demás conceptos del documento.
Redondeo y diferencias de unos céntimos
Un porcentaje puede producir más de dos decimales. Comprueba si el sistema redondea cada línea o la base acumulada: el orden puede cambiar el resultado final en un céntimo.
Mantén la precisión en los pasos intermedios y redondea según el criterio del documento. Si persiste una diferencia pequeña, revisa las bases, tipos y descuentos antes de cambiar un importe.
- Evita redondear varias veces durante el cálculo.
- Comprueba las bases separadas y el método aplicado a cada línea.
Fórmulas del IVA en Excel y Google Sheets
Coloca la base neta en B2 y el tipo numérico en C2, por ejemplo 22. La fórmula `=B2*C2/100` calcula el IVA; `=B2+B2*C2/100` devuelve el total bruto. Como operación única, `=B2*(1+C2/100)` produce el mismo total.
Para extraer el IVA, introduce el bruto en B2 y el tipo en C2: `=B2/(1+C2/100)` devuelve el neto. Para calcular solo el impuesto incluido, usa `=B2-B2/(1+C2/100)`. Da formato de moneda o de número con dos decimales a las celdas de resultado.
Pon nombres claros a las columnas y evita aplicar dos veces el formato de porcentaje: si C2 contiene 22, divide entre 100; si contiene 22%, adapta la fórmula al formato porcentual de la celda.
Añadir: =B2*(1+C2/100) · Extraer: =B2/(1+C2/100)Los ejemplos suponen que C2 contiene 22, 10, 5 o 4 como número, no como porcentaje ya formateado.
Errores habituales al calcular el IVA
Al extraer el IVA, no restes el tipo al total bruto: divide por el factor para recuperar la base neta. Separa también las líneas con tratamientos distintos y comprueba si el precio inicial es neto o bruto.
IVA y descuento no son lo mismo. El descuento modifica el precio comercial según las condiciones de venta; el impuesto se calcula sobre la base imponible y según el tratamiento aplicable. Al comparar ofertas, comprueba que ambos importes sean netos o ambos brutos.
Preguntas frecuentes sobre el cálculo del IVA
¿Cómo se calcula el IVA que hay que añadir a un importe?
Multiplica la base imponible por el tipo dividido entre 100. Después suma el IVA obtenido a la base para calcular el bruto.
¿Cómo se extrae el IVA de un precio bruto?
Divide el importe bruto entre 1 más el tipo dividido entre 100. La diferencia entre bruto y neto es el impuesto incluido.
¿Por qué no basta con restar el 22% al total bruto?
El 22% se calcula sobre la base imponible, no sobre el bruto. Divide entre 1,22 para recuperar la base del ejemplo.
¿Los tipos del 4%, 5%, 10% y 22% se aplican a todos los productos?
No. Dependen de categorías y condiciones legales. La tabla muestra factores aritméticos y no determina el tratamiento de un producto o servicio concreto.
¿Cómo compruebo el IVA de una factura?
Revisa la base imponible, el tipo o tratamiento indicado, la cuota y otros conceptos. Si hay varios tipos, comprueba cada grupo de líneas por separado.
Referencias consultadas
Las fórmulas aritméticas son generales. El tratamiento fiscal depende de la operación, el lugar y las reglas aplicables.
- Agencia Tributaria italiana: reglas generales y tipos del IVA — Referencia oficial sobre el marco general y los tratamientos; la página consultada indica que se actualizó el 12 de diciembre de 2020.
- Fiscozen: cálculo del IVA en una factura — Guía secundaria consultada, marcada como actualizada en agosto de 2026; verifica el tratamiento aplicable en la normativa vigente.