
Steuerbasis, IVA und Bruttopreis
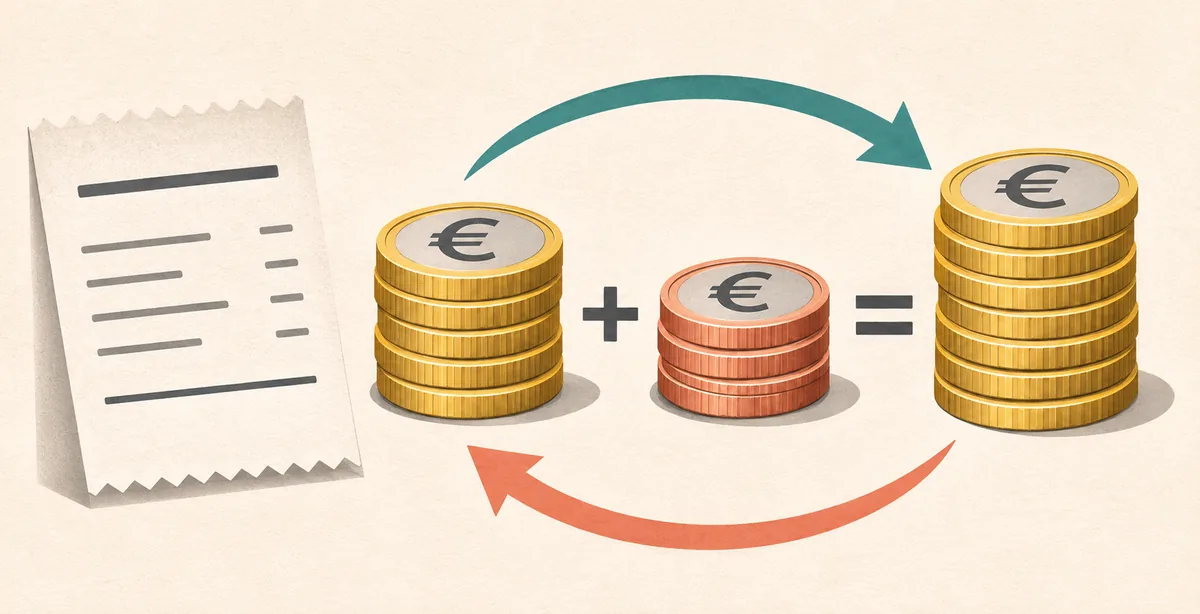
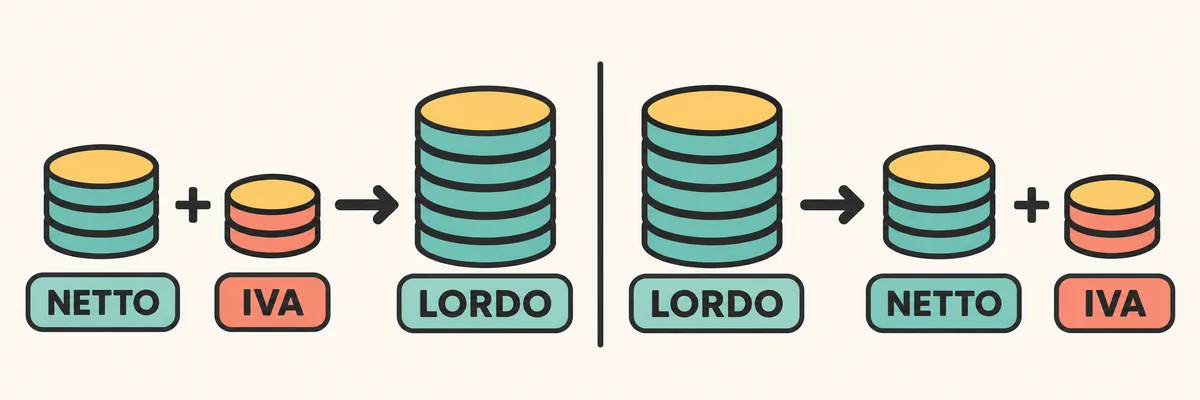
Die Steuerbasis oder der Nettobetrag ist der Wert, auf den die Steuer berechnet wird. Der Satz ist der Prozentsatz für einen bestimmten Vorgang. Die IVA entsteht, wenn dieser Satz auf die Basis angewendet wird; der Bruttobetrag enthält beide Werte.
Bei einer Dienstleistung über 250 € netto und einem Satz von 22 % als reinem Rechenbeispiel beträgt die IVA 55 € und der Bruttobetrag 305 €. „IVA inclusa“ bedeutet brutto; „imponibile“ oder „IVA esclusa“ bezeichnet den Nettobetrag. Prüfe den Ausgangswert, bevor du die Formel wählst.
So addierst du IVA zu einem Nettopreis
Ist ein Preis netto, berechnest du zuerst den Steueranteil und addierst ihn danach zur Basis. Netto × Satz / 100 ergibt die IVA; netto + IVA ergibt den Bruttopreis. Alternativ multiplizierst du den Nettobetrag direkt mit dem Faktor 1 + Satz / 100.
Bei 80 € netto und einem beispielhaften Satz von 22 % gilt: 80 × 0,22 = 17,60 € IVA. Insgesamt sind das 80 + 17,60 = 97,60 €, gleichbedeutend mit 80 × 1,22. Bei 10 % beträgt der Faktor 1,10, bei 5 % 1,05.
Damit beantwortest du die Frage: „Wie hoch ist der Gesamtpreis nach Hinzurechnung der IVA?“ Welcher Satz gilt, hängt jedoch von Ware oder Leistung, den Beteiligten und den Umständen des Vorgangs ab.
IVA = 80 € × 22 / 100 = 17,60 € · Brutto = 80 € + 17,60 € = 97,60 €Rechenbeispiel mit 22 %; es ordnet kein Produkt steuerlich ein.
- Netto prüfenStelle sicher, dass der Wert die Steuerbasis ist, und notiere die Währung.
- Satz anwendenMultipliziere netto mit dem Steuersatz geteilt durch 100.
- Steuer addierenAddiere die IVA zum Nettobetrag und prüfe die Summe.
So rechnest du IVA aus einem Bruttopreis heraus
Die Rückrechnung hilft, wenn der Gesamtbetrag inklusive Steuer bekannt ist und Nettoanteil sowie IVA getrennt werden sollen. Da der Bruttopreis die Basis samt Steuer bereits enthält, teilst du durch den Satzfaktor, anstatt denselben Prozentsatz vom Gesamtbetrag abzuziehen.
Bei 122 € brutto und einem Beispielsatz von 22 % ist der Faktor 1,22. Daher gilt: 122 / 1,22 = 100 € netto. Die enthaltene IVA ist die Differenz: 122 − 100 = 22 €. Zur Kontrolle: 100 × 1,22 = 122.
Der Satz wird auf die Nettobasis angewendet, nicht auf den Bruttobetrag. 22 % von 122 € abzuziehen ergäbe 95,16 € und würde die Basis dieses Beispiels nicht wiederherstellen.
Netto = 122 € / 1,22 = 100,00 € · IVA = 122,00 € − 100,00 € = 22,00 €Prüfe danach, ob netto plus Steuer wieder den ursprünglichen Bruttobetrag ergibt; beachte Rundungen.
- Steuersatz ablesenWandle ihn in einen Faktor um: 22 % wird zum Beispiel zu 1,22.
- Brutto teilenDer Steuer enthaltende Betrag geteilt durch den Faktor ergibt die Basis.
- Steuer ermittelnZiehe netto von brutto ab und prüfe, ob beide Werte den Gesamtbetrag ergeben.
IVA-Sätze und Referenzfaktoren
Für eine reine Rechenkontrolle wird jeder Satz beim Hinzurechnen zum Multiplikator und beim Herausrechnen zum Divisor. So wird aus 10 % der Faktor 1,10 und aus 4 % der Faktor 1,04.
Im italienischen IVA-System kommen unter anderem 22 %, 10 %, 5 % und 4 % vor. Die Tabelle ist eine mathematische Orientierung für einen bereits korrekt bestimmten Satz; sie listet nicht die Waren oder Leistungen auf, für die er gilt.
| Beispielsatz | Multiplikator zum Addieren | Divisor zum Herausrechnen |
|---|---|---|
| 22 % | 1,22 | 1,22 |
| 10 % | 1,10 | 1,10 |
| 5 % | 1,05 | 1,05 |
| 4 % | 1,04 | 1,04 |
Ermäßigte Sätze, Befreiungen und andere Fälle
Ein ermäßigter Satz ist kein Rabatt und lässt sich nicht allein aus einer Produktbeschreibung ableiten. Die italienische IVA-Behandlung hängt von gesetzlichen Kategorien und konkreten Voraussetzungen ab. Ein ähnliches Beispiel im Internet belegt nicht, dass derselbe Satz gilt.
Unterscheide außerdem steuerpflichtige Vorgänge von steuerbefreiten, nicht steuerbaren oder außerhalb des Anwendungsbereichs liegenden Vorgängen. Diese Kategorien sind nicht gleichbedeutend und können unterschiedliche Nachweise erfordern; sie werden nicht einfach durch Eingabe von 0 % abgebildet. Das Reverse-Charge-Verfahren ändert, wer die Steuer abrechnet, nicht die übliche Rechenformel.
Prüfe bei einem tatsächlichen Verkauf oder Einkauf in Italien die passende Position in Tabelle A des Präsidialdekrets 633/1972 und aktuelle Hinweise der italienischen Steuerbehörde. Bei grenzüberschreitenden oder komplexen Fällen solltest du steuerlichen Rat einholen.
Steuerbasis und IVA auf einer Rechnung prüfen
Vergleiche bei einer Rechnungsposition Menge, Einzelpreis, Rabatte, Steuerbasis und den angegebenen Satz. Prüfe dann, ob der IVA-Betrag zur Basis passt und die Positionssumme stimmt. Bei mehreren Sätzen kontrollierst du die jeweiligen Basen getrennt, statt einen Satz auf den gesamten Rechnungsbetrag anzuwenden.
Beginne mit der steuerpflichtigen Position, berechne die Steuer nach und addiere den Gesamtbetrag. Enthält das Dokument einen Naturcode oder einen besonderen Hinweis, deute ihn nicht als Standardsatz. Prüfe die angegebene Behandlung und aktuelle Hinweise der Rechnungssoftware oder Steuerbehörde.
- Positionen gruppierenTrenne Beträge mit unterschiedlichen Sätzen oder Behandlungen.
- Basis kontrollierenPrüfe zuerst Mengen, Preise, Rabatte und Steuerbasis.
- Steuer nachrechnenNutze den angezeigten Satz erst, wenn seine Anwendbarkeit geklärt ist.
- Gesamtbetrag abgleichenVergleiche Basis, Steuer und weitere Bestandteile mit dem Dokument.
Rundung und Abweichungen von wenigen Cent
Eine Prozentrechnung kann mehr als zwei Nachkommastellen ergeben. Prüfe, ob das System jede Position oder erst die zusammengefasste Basis rundet: Die Reihenfolge kann das Endergebnis um einen Cent verändern.
Behalte Zwischenergebnisse möglichst genau und runde nach der Methode des Dokuments. Bleibt eine kleine Abweichung, kontrolliere zunächst Basen, Sätze und Rabatte, bevor du einen Betrag änderst.
- Vermeide wiederholtes Runden während der Zwischenschritte.
- Prüfe getrennte Basen und die Berechnung jeder Position.
IVA-Formeln in Excel und Google Sheets
Trage den Nettobetrag in B2 und den numerischen Satz in C2 ein, zum Beispiel 22. `=B2*C2/100` berechnet die IVA; `=B2+B2*C2/100` ergibt den Bruttobetrag. Mit `=B2*(1+C2/100)` erhältst du dasselbe Ergebnis in einer Operation.
Zum Herausrechnen gibst du den Bruttobetrag in B2 und den Satz in C2 ein: `=B2/(1+C2/100)` liefert netto. Für den enthaltenen Steuerbetrag verwendest du `=B2-B2/(1+C2/100)`. Formatiere Ergebniszellen als Währung oder Zahl mit zwei Nachkommastellen.
Beschrifte jede Spalte eindeutig und wende das Prozentformat nicht doppelt an: Enthält C2 die Zahl 22, teilst du wie gezeigt durch 100; enthält die Zelle 22 %, musst du die Formel an das Prozentformat anpassen.
Addieren: =B2*(1+C2/100) · Herausrechnen: =B2/(1+C2/100)Die Beispiele setzen voraus, dass C2 die Zahl 22, 10, 5 oder 4 enthält, keinen bereits als Prozent formatierten Wert.
Häufige Fehler bei der IVA-Berechnung
Beim Herausrechnen darfst du den Satz nicht vom Bruttobetrag abziehen; teile durch den Faktor, um die Nettobasis zu erhalten. Trenne außerdem Rechnungspositionen mit unterschiedlichen Behandlungen und prüfe, ob der Ausgangspreis netto oder brutto ist.
IVA und Rabatt sind verschieden. Ein Rabatt ändert den Preis nach den Verkaufsbedingungen; die Steuer wird nach der geltenden Behandlung auf die Steuerbasis berechnet. Achte beim Angebotsvergleich darauf, dass beide Beträge netto oder beide brutto sind.
- Teile den Bruttobetrag durch den Faktor, um die IVA herauszurechnen.
- Prüfe Ausgangsbetrag und Behandlung vor der Berechnung.
Häufige Fragen zur IVA-Berechnung
Wie berechne ich die IVA, die zu einem Betrag addiert wird?
Multipliziere die Steuerbasis mit dem Satz geteilt durch 100. Addiere die IVA anschließend zur Basis, um den Bruttobetrag zu erhalten.
Wie rechne ich IVA aus einem Bruttopreis heraus?
Teile den Bruttobetrag durch 1 plus den Satz geteilt durch 100. Die Differenz zwischen brutto und netto ist die enthaltene Steuer.
Warum kann ich nicht einfach 22 % vom Bruttobetrag abziehen?
Die 22 % werden auf die Steuerbasis und nicht auf den Bruttobetrag berechnet. Teile in diesem Beispiel durch 1,22, um die Basis zu erhalten.
Gelten die Sätze 4 %, 5 %, 10 % und 22 % für alle Produkte?
Nein. Sie hängen von gesetzlichen Kategorien und Voraussetzungen ab. Die Tabelle zeigt Rechenfaktoren und ordnet kein konkretes Produkt oder eine Leistung ein.
Wie prüfe ich die IVA auf einer Rechnung?
Kontrolliere Steuerbasis, angegebenen Satz oder Behandlung, Steuerbetrag und weitere Bestandteile. Bei mehreren Sätzen prüfst du jede Positionsgruppe getrennt.
Geprüfte Referenzen
Die Rechenformeln sind allgemein. Die steuerliche Behandlung hängt vom Vorgang, seinem Ort und den geltenden Vorschriften ab.
- Italienische Steuerbehörde: allgemeine Regeln und IVA-Sätze — Offizielle Referenz zum allgemeinen Rahmen und zu Steuerbehandlungen; die geprüfte Seite nennt als Aktualisierungsdatum den 12. Dezember 2020.
- Fiscozen: IVA-Berechnung auf einer Rechnung — Sekundärquelle, die laut Seitenangabe im August 2026 aktualisiert wurde; die konkrete Behandlung ist anhand der geltenden Vorschriften zu prüfen.