
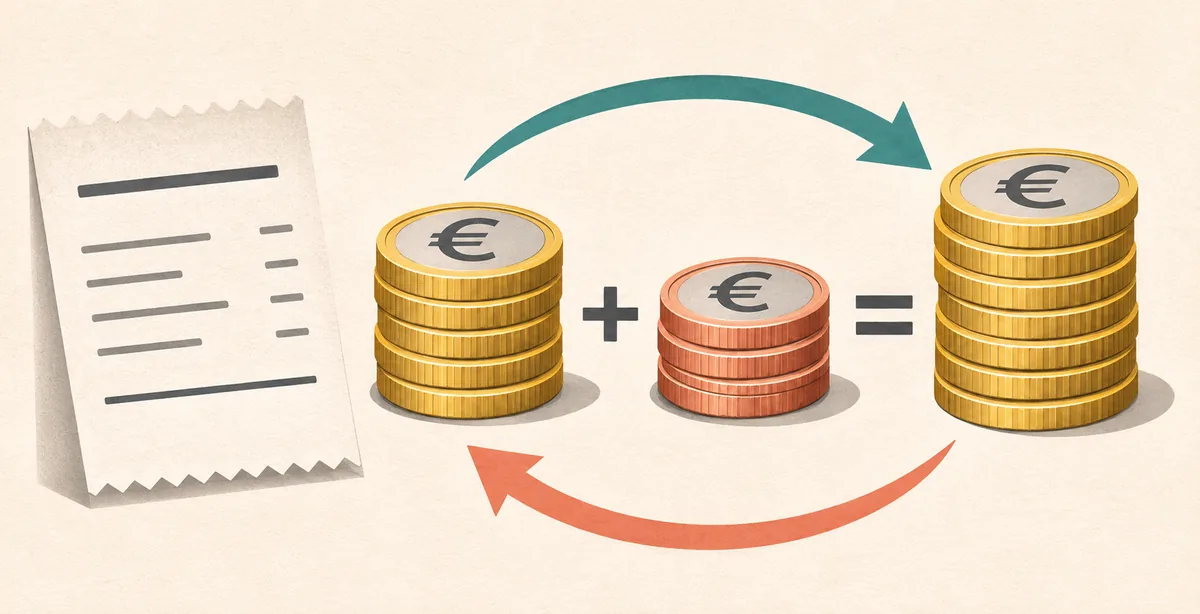
Imponibile, IVA e prezzo lordo
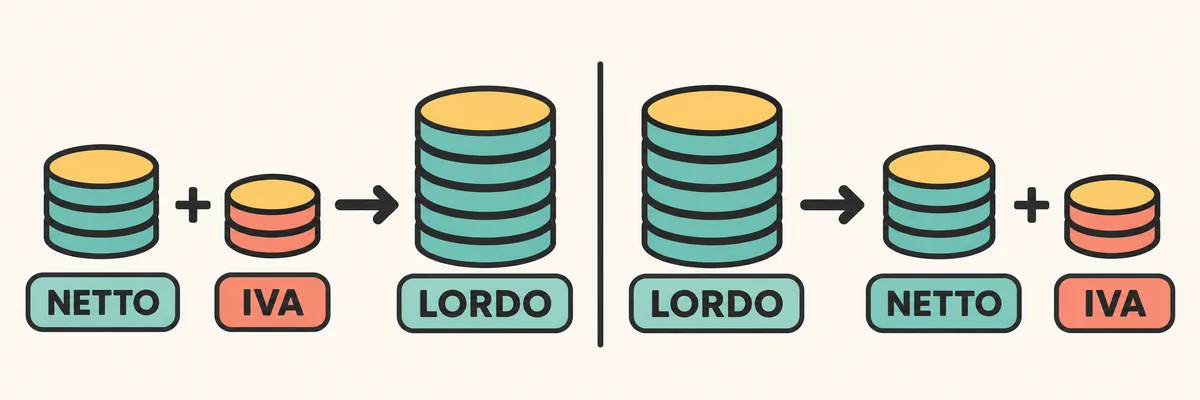
L'imponibile è la base su cui viene calcolata l'imposta. L'aliquota è il tasso percentuale previsto per una determinata operazione. L'IVA è l'importo ottenuto applicando quel tasso alla base; il totale lordo comprende sia imponibile sia imposta.
Per esempio, se un servizio ha un imponibile di 250 euro e si usa il 22% come ipotesi di calcolo, l'IVA è 55 euro e il lordo è 305 euro. Tenere distinti i tre valori aiuta a leggere un preventivo, confrontare due prezzi e verificare una riga di fattura.
Un importo IVA inclusa è lordo; imponibile o IVA esclusa indica il netto. Scegli la formula dopo aver verificato quale valore hai davanti.
Come aggiungere l'IVA a un prezzo netto
Quando il prezzo è al netto, prima calcoli la quota d'imposta e poi la aggiungi alla base. La formula separa i due passaggi: imponibile × aliquota / 100 dà l'IVA; imponibile + IVA dà il prezzo lordo. In alternativa puoi moltiplicare direttamente il netto per il coefficiente 1 + aliquota / 100.
Con un imponibile di 80 euro e un'aliquota ipotetica del 22%, il calcolo è 80 × 0,22 = 17,60 euro di IVA. Il totale è 80 + 17,60 = 97,60 euro, equivalente a 80 × 1,22. Se usi il 10%, il coefficiente è 1,10; con il 5% è 1,05.
Questa operazione risponde alla domanda «quanto diventa il netto dopo l'IVA?». Non determina da sola quale aliquota sia corretta: quella scelta dipende dal bene o servizio, dal soggetto e dalle condizioni dell'operazione.
IVA = 80 × 22 / 100 = 17,60 € · Lordo = 80 + 17,60 = 97,60 €Esempio aritmetico con aliquota del 22%; non è una classificazione fiscale di un prodotto.
- Parti dal nettoVerifica che il valore indicato sia l'imponibile e annota la valuta.
- Applica il tassoMoltiplica il netto per l'aliquota divisa per 100.
- Somma la quotaAggiungi l'IVA al netto e ricontrolla la somma.
Come scorporare l'IVA da un prezzo lordo
Lo scorporo serve quando conosci il totale comprensivo d'imposta e vuoi separare imponibile e IVA. Il lordo contiene già il netto più la sua quota percentuale; per recuperare il netto devi quindi dividere per il coefficiente dell'aliquota, non sottrarre la stessa percentuale dal totale.
Con un lordo di 122 euro e un'aliquota del 22%, il coefficiente è 1,22. Quindi 122 / 1,22 = 100 euro di imponibile. La quota IVA è la differenza tra lordo e netto: 122 − 100 = 22 euro. La verifica inversa, 100 × 1,22 = 122, conferma il risultato.
Il 22% si calcola sul netto: sottrarlo direttamente da 122 euro non ricostruisce l'imponibile. Per questo si divide per 1,22.
Netto = 122 / 1,22 = 100,00 € · IVA = 122,00 − 100,00 = 22,00 €Dopo lo scorporo, verifica che netto + imposta torni al lordo iniziale, tenendo conto degli arrotondamenti.
- Leggi l'aliquotaTrasforma il tasso in coefficiente: per esempio 22% diventa 1,22.
- Dividi il lordoIl totale comprensivo d'imposta diviso per il coefficiente restituisce l'imponibile.
- Trova l'impostaSottrai il netto dal lordo e verifica che i due importi ricostruiscano il totale.
Aliquote IVA e divisori di riferimento
Per una semplice verifica aritmetica, ogni aliquota si converte in un moltiplicatore per aggiungere l'imposta e in un divisore per scorporarla. Il valore sotto mostra il coefficiente: un'aliquota del 10% diventa 1,10; una del 4% diventa 1,04.
In Italia si incontrano aliquote del 22%, 10%, 5% e 4%. La tabella è un promemoria matematico per calcolare un valore quando l'aliquota è già stata correttamente identificata; non elenca i prodotti o i servizi a cui spetta ciascuna aliquota.
| Aliquota ipotizzata | Moltiplicatore per aggiungere | Divisore per scorporare |
|---|---|---|
| 22% | 1,22 | 1,22 |
| 10% | 1,10 | 1,10 |
| 5% | 1,05 | 1,05 |
| 4% | 1,04 | 1,04 |
Aliquota ridotta, esenzione e altre operazioni
Le aliquote ridotte non sono sconti e non si possono assegnare in base alla sola descrizione commerciale di un prodotto. La disciplina collega ogni trattamento a specifiche categorie e condizioni. Se un bene sembra simile a un esempio trovato online, questo non basta a stabilire che abbia la stessa aliquota.
È utile anche distinguere un'operazione imponibile da una esente, non imponibile o fuori campo. Sono qualificazioni diverse e possono richiedere modalità di documentazione differenti; non si risolvono inserendo semplicemente 0% nella formula. Anche il reverse charge modifica chi assolve l'imposta, non la formula aritmetica del calcolo ordinario.
Per una vendita o un acquisto reale, verifica la voce applicabile nella Tabella A allegata al DPR 633/1972 e le indicazioni dell'Agenzia delle Entrate. Per casi con più elementi, clienti esteri, agevolazioni o regimi speciali, chiedi conferma a un professionista.
Controllare imponibile e imposta in fattura
Quando controlli una riga, confronta quantità, prezzo unitario, eventuali sconti, base imponibile e aliquota indicata. Poi verifica che la quota IVA corrisponda alla base e che il totale della riga sia coerente. Le fatture con più aliquote vanno controllate separando le rispettive basi, non applicando un tasso unico al totale del documento.
Un ordine semplice per la verifica è partire dalla riga imponibile, ricalcolare l'imposta e sommare il totale. Se il documento usa un codice natura o una dicitura particolare, non reinterpretarla come aliquota standard: risali al trattamento indicato e verifica le istruzioni aggiornate del software o dell'autorità fiscale.
- Raggruppa le righeSepara importi con aliquote o trattamenti diversi.
- Controlla la baseVerifica quantità, prezzo, sconti e imponibile prima dell'imposta.
- Ricalcola la quotaUsa il tasso riportato solo dopo averne verificato l'applicabilità.
- Riconcilia il totaleConfronta imponibile, imposta ed eventuali altre componenti con il documento.
Arrotondamento e differenze di pochi centesimi
Le percentuali possono produrre più di due decimali. Verifica se il sistema arrotonda ogni riga o il totale della base: la sequenza può cambiare il risultato di un centesimo.
Mantieni precisione nei passaggi e arrotonda secondo la regola del documento. Se resta uno scarto, ricontrolla basi, aliquote e sconti prima di correggere l'importo.
- Evita arrotondamenti ripetuti nei passaggi intermedi.
- Controlla le basi separate e il criterio usato per le singole righe.
Formule IVA in Excel e Fogli Google
Puoi organizzare un foglio con l'imponibile in B2 e l'aliquota numerica in C2, per esempio 22. La formula `=B2*C2/100` calcola la quota IVA; `=B2+B2*C2/100` restituisce il totale lordo. Se preferisci una sola operazione, `=B2*(1+C2/100)` dà lo stesso totale.
Per scorporare, inserisci il prezzo lordo in B2 e l'aliquota in C2: `=B2/(1+C2/100)` restituisce il netto. Per trovare la sola imposta inclusa nel lordo puoi usare `=B2-B2/(1+C2/100)`. Formatta le celle di risultato come valuta o numero con due decimali.
Usa un'etichetta chiara per ogni colonna e non lasciare che una cella di aliquota venga interpretata come percentuale formattata due volte: se C2 contiene 22, usa la divisione per 100; se contiene 22%, la formula deve essere adattata al formato percentuale della cella.
Aggiunta: =B2*(1+C2/100) · Scorporo: =B2/(1+C2/100)Le formule usano una cella C2 che contiene il numero 22, 10, 5 o 4, non il valore già formattato come percentuale.
Gli errori più comuni nel calcolo IVA
Nello scorporo non sottrarre l'aliquota dal lordo: dividi per il coefficiente per recuperare l'imponibile. Separa inoltre le righe con trattamenti diversi e controlla se il prezzo iniziale è netto o lordo.
IVA e sconto non sono la stessa cosa. Lo sconto modifica il prezzo secondo le condizioni commerciali; l'imposta si calcola sulla base imponibile. Nel confronto tra offerte, verifica che gli importi siano entrambi netti o entrambi lordi.
- Dividi il lordo per il coefficiente per scorporare l'imposta.
- Separa le righe e verifica il trattamento prima del calcolo.
Domande frequenti sul calcolo IVA
Come si calcola l'IVA da aggiungere a un importo?
Moltiplica l'imponibile per l'aliquota divisa per 100. Somma poi l'IVA ottenuta all'imponibile per trovare il lordo.
Come si scorpora l'IVA da un prezzo lordo?
Dividi il lordo per 1 più l'aliquota divisa per 100. La differenza tra lordo e imponibile è l'IVA inclusa.
Perché non basta togliere il 22% dal lordo?
Perché il 22% è calcolato sull'imponibile, non sul totale lordo. Per ricostruire la base devi dividere per 1,22.
Le aliquote 4%, 5%, 10% e 22% si applicano a qualsiasi prodotto?
No. Le aliquote sono legate a categorie e condizioni specifiche. La tabella di questa guida mostra coefficienti matematici e non decide il trattamento fiscale di un bene o servizio.
Come verifico il calcolo IVA in una fattura?
Controlla separatamente base imponibile, aliquota o trattamento indicato, quota d'imposta ed eventuali importi aggiuntivi. In un documento con più aliquote verifica le righe per gruppo.
Riferimenti consultati
Le formule aritmetiche sono generali; le regole fiscali dipendono dalla natura e dal luogo dell'operazione.
- Agenzia delle Entrate: norme generali e aliquote IVA — Riferimento istituzionale per il quadro generale, le operazioni e gli adempimenti IVA; la pagina consultata riporta un aggiornamento del 12 dicembre 2020.
- Fiscozen: calcolo dell'IVA in fattura — Guida secondaria consultata, aggiornata ad agosto 2026; utile per la panoramica recente delle aliquote, da verificare rispetto alla norma applicabile.